
“Gənclər üçün HR sahəsində karyera: İlk addımlardan peşəkar inkişafa” adlı panel müzakirəsi keçirilib
Olimp Hospital və Azərbaycan Gənc Müəllimlər Assosiasiyasının birgə təşkilatçılığı ilə Müəllimlər Gününə həsr olunmuş maarifləndirici seminar keçirilib.
“Məktəbəqədər təhsil: keyfiyyətli başlanğıc, dayanıqlı inkişaf” konfransı keçirilib
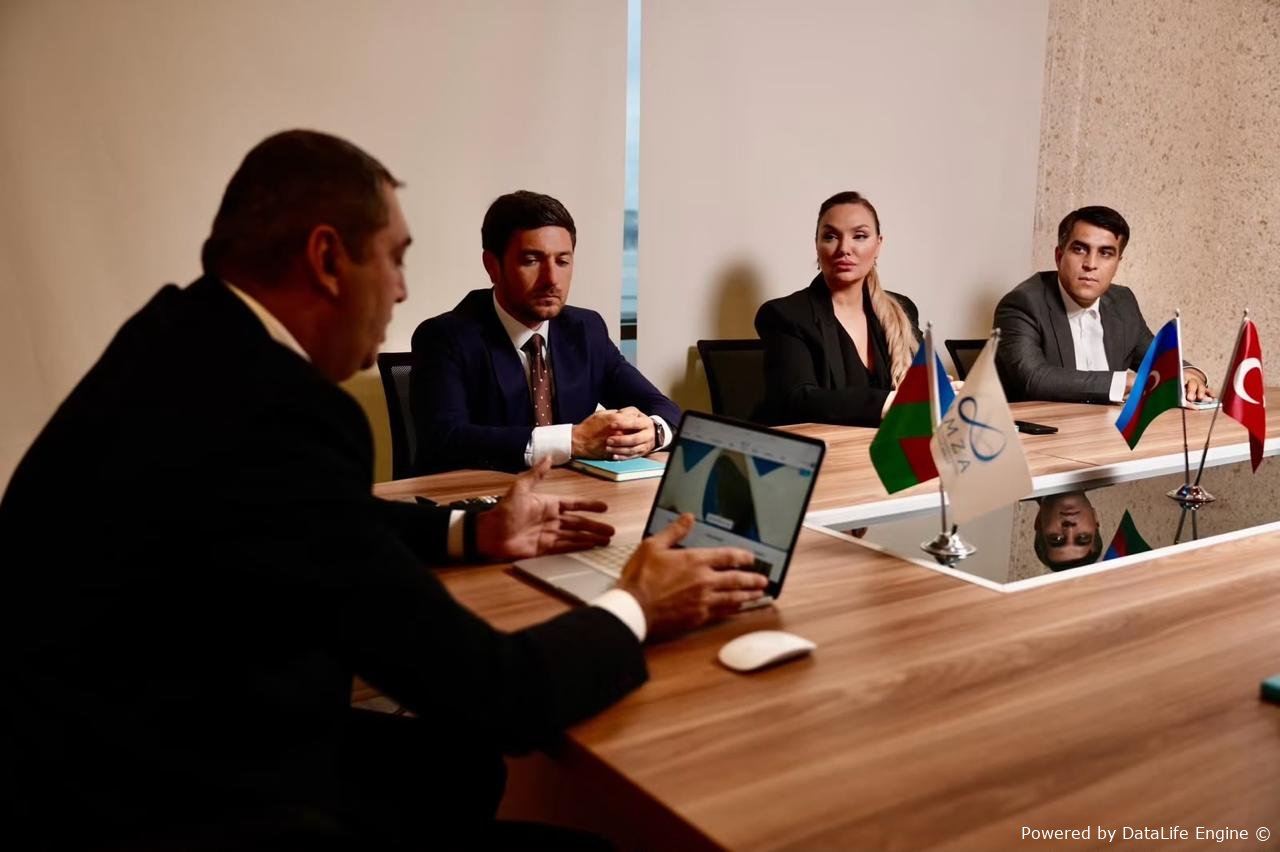
İMZA Sosial İnkişafa Dəstək İctimai Birliyinin İdarə Heyətinin növbəti iclası keçirilib.

Polkovnik Elmar Hüseynov: "Vətən müharibəsi əvvəlki döyüşlərin məntiqi nəticəsi idi" - RTV
“BBG Energy” Oman bazarında yeni strateji mərhələyə qədəm qoyur - “Hema Energy” ilə əməkdaşlıq rəsmiləşdirildi
ƏDALƏTİN ALİ ÜNVANINA — ALİ MƏHKƏMƏNİN PEŞƏKAR FƏALİYYƏTİNƏ VƏ MÜLKİ KOLLEGİYANIN ƏDALƏT MÜHAKİMƏSİNƏ TÖHFƏLƏRİNƏ YÜKSƏK QİYMƏT
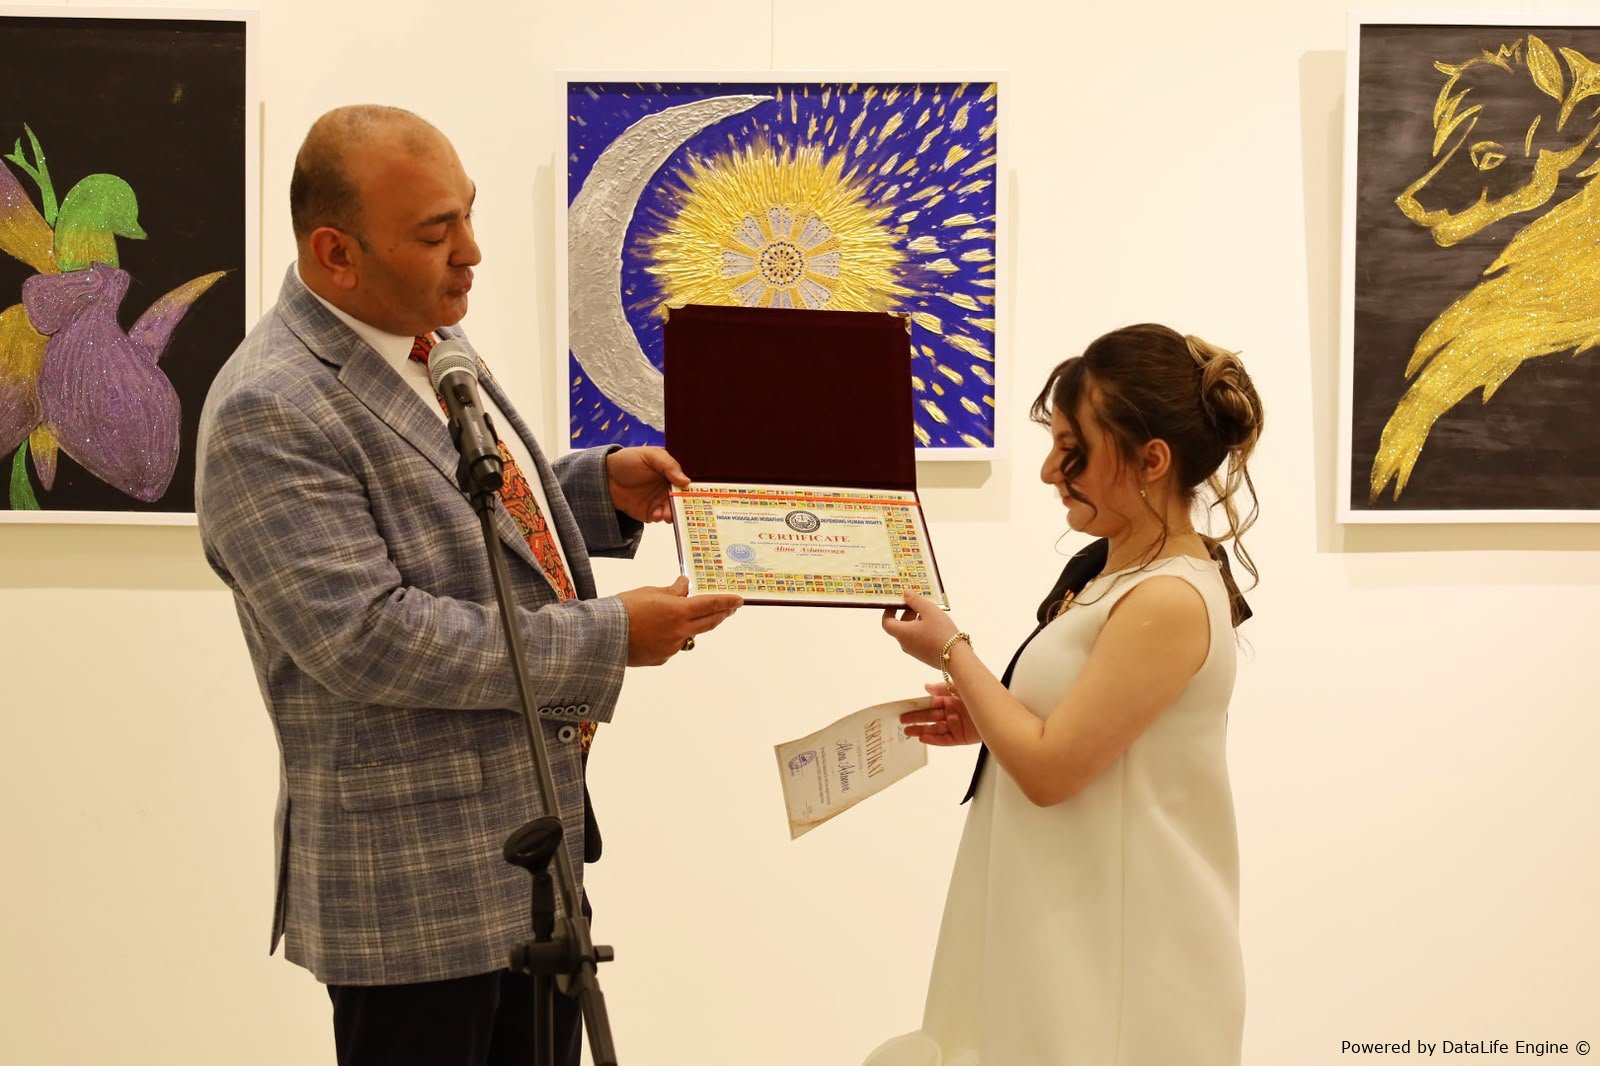
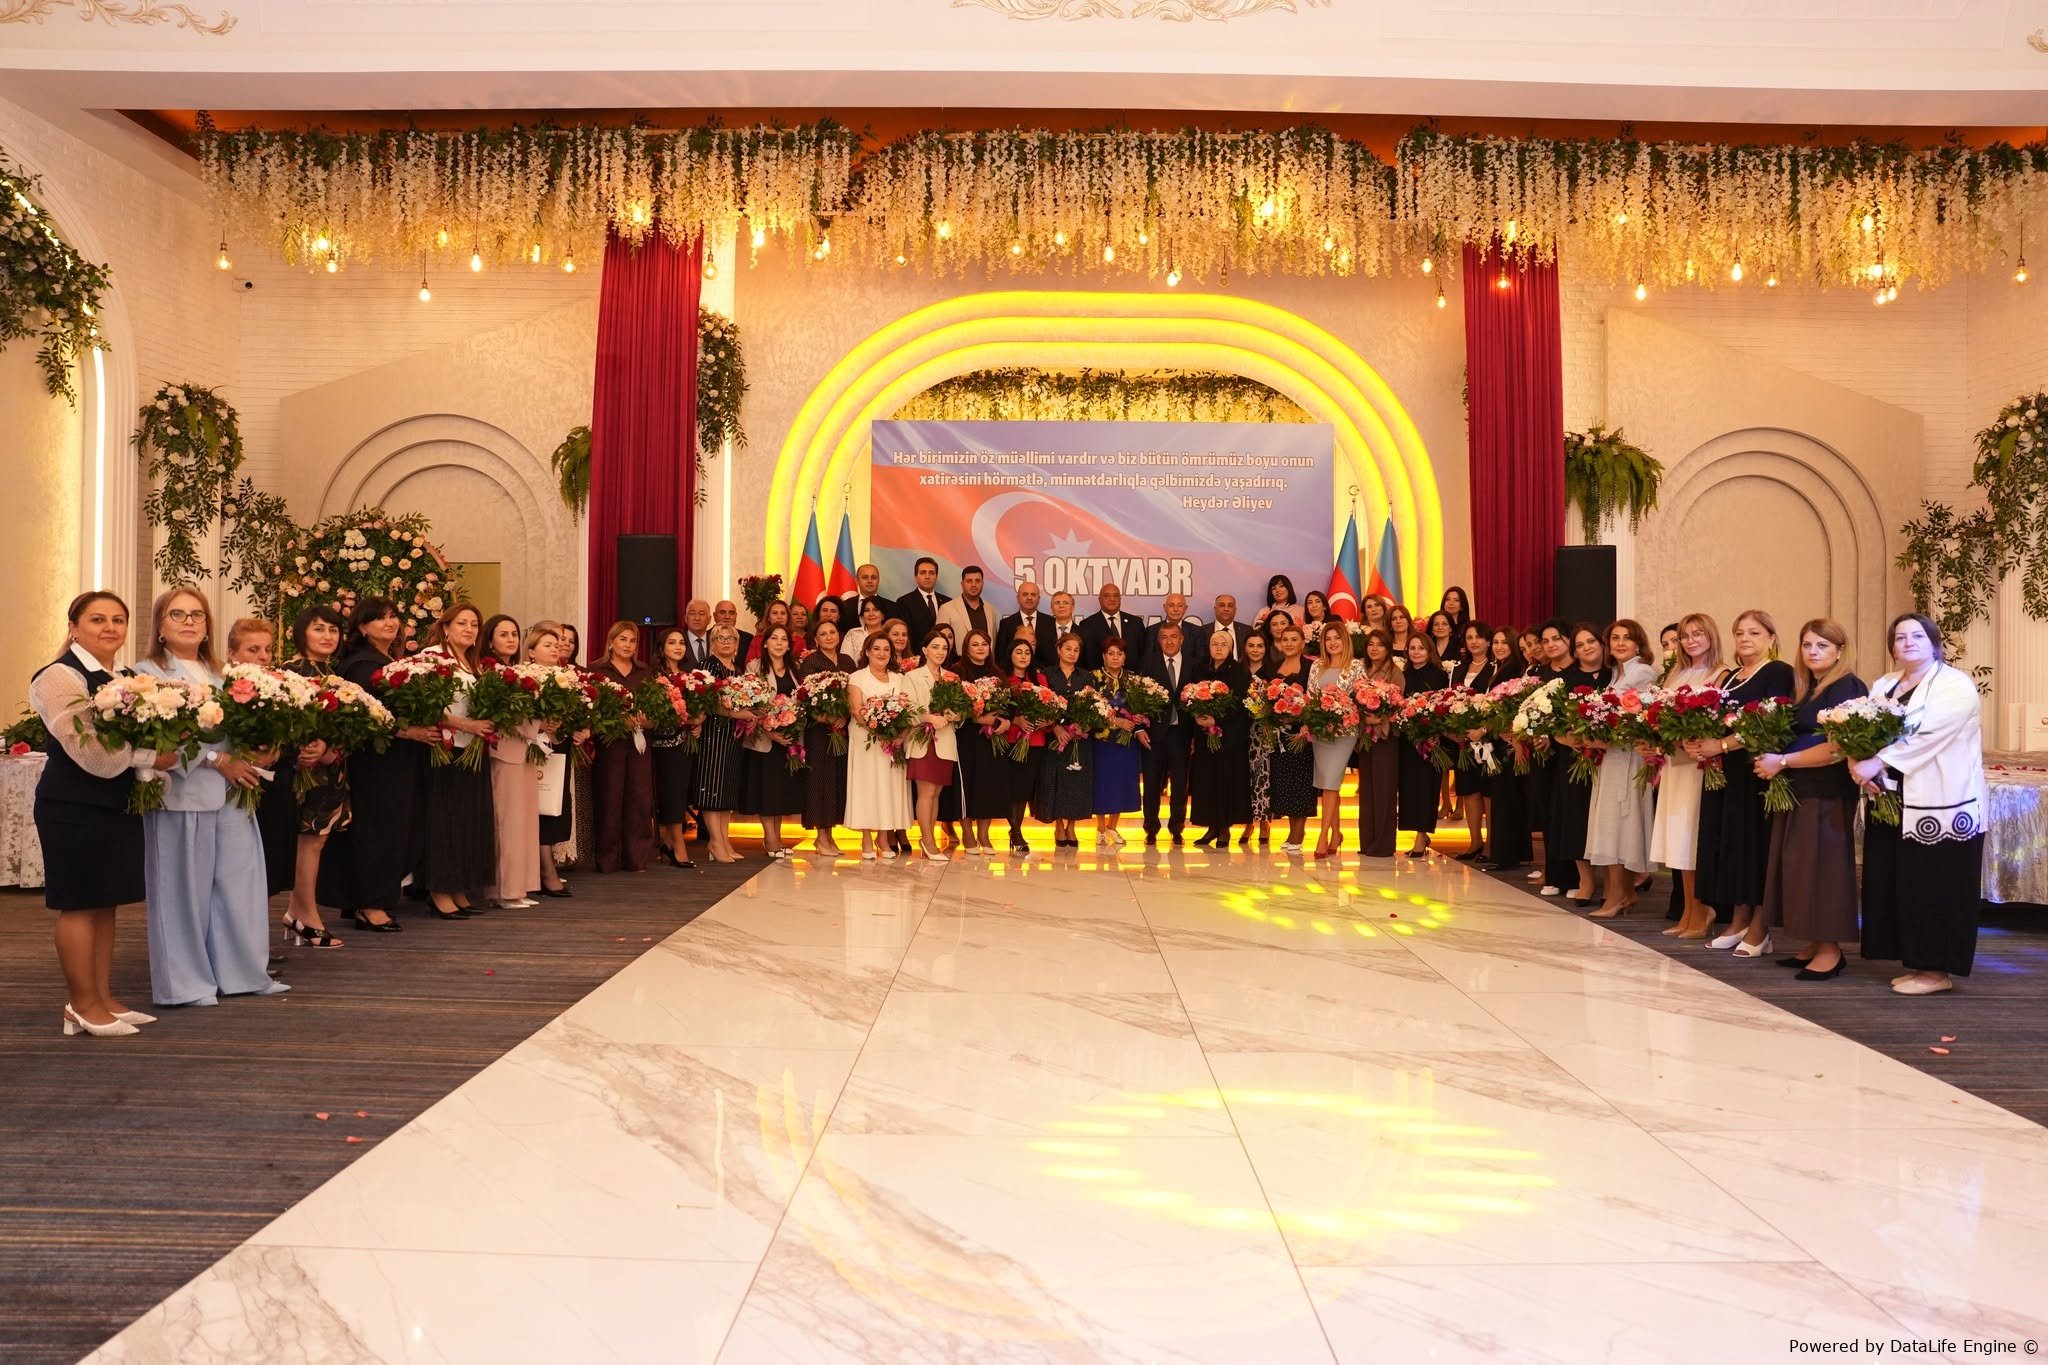
Xətai rayonunda Beynəlxalq Müəllimlər Günü münasibətilə “Zirvəyə Aparan İşıq” adlı tədbir keçirilib.
Azərbaycan Respublikasında Məhkəmə-Hüquq Şurasının Hüquqi Statusu və Fəaliyyətinin Konstitusion-Hüquqi Əsasları
Azərbaycanda vergi və gömrük sahəsində güzəştlər təsnifləşdiriləcək

Nazirlər Kabineti "Vergi və gömrük sahəsində verilmiş güzəşt və azadolmaların dövlət büdcəsinin gəlirlərinə təsirinin qiymətləndirilməsi metodologiyası və həmin güzəşt və azadolmaların reyestrinin aparılması Qaydası"nın təsdiq edilməsi haqqında" 8 fevral 2020-ci il tarixli qərarında dəyişiklik edib.
Oxu.Az xəbər verir ki, bununla bağlı Baş nazir Əli Əsədov yeni qərar imzalayıb.
Qərara əsasən, vergi və gömrük sahəsində güzəşt və azadolmalar bu Qaydanın məqsədləri üçün aşağıdakı meyarlar üzrə təsnifləşdirilir:
Güzəşt meyarı - azadolma meyarı ilə əhatə olunmayan və sahibkarlıq və qeyri-sahibkarlıq fəaliyyətində tətbiq olunan digər imtiyazlar;
Azadolma meyarı:
- Azərbaycanın tərəfdar çıxdığı beynəlxalq müqavilələrdə nəzərdə tutulan imtiyazlar;
- "Xüsusi iqtisadi zonalar haqqında" və "Ələt azad iqtisadi zonası haqqında" qanunlarda nəzərdə tutulan imtiyazlar;
- vergi borclarının silinməsi və gömrük borclarının ləğv edilməsi ilə əlaqədar gəlirlər üzrə imtiyazlar;
- qrant, humanitar və texniki yardım üzrə imtiyazlar;
- maliyyə xidmətləri və dövlətin yaratdığı maliyyə institutlarının və təsisatlarının fəaliyyəti üzrə imtiyazlar;
- qeyri-kommersiya fəaliyyəti üzrə imtiyazlar;
- Vergi Məcəlləsinin 102-ci maddəsi ilə sosial baxımdan həssas əhali qrupu üzrə müəyyən edilən imtiyazlar.


